如何理解存货跌价准备的计提和转回?
605 播放时长:203
加载播放器...
如何理解存货跌价准备的计提和转回?
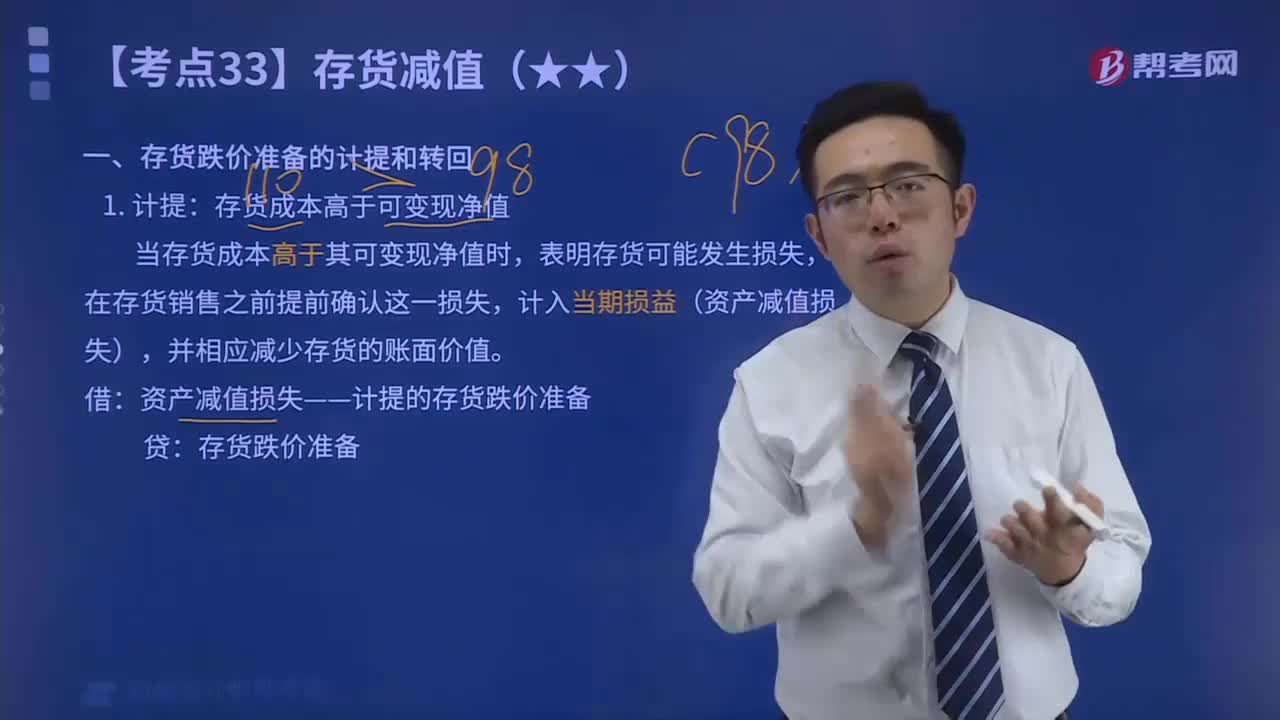
存货跌价准备是指企业对存货价值下降的风险进行预先准备的一种会计处理方式。在存货价值下降时,企业可以通过计提存货跌价准备来减少存货价值,以反映存货实际价值的变化。
计提存货跌价准备是指企业在会计期间结束时,根据存货价值下降的情况,预先将一部分存货价值减少,作为未来可能发生的存货跌价的准备。计提存货跌价准备的金额应该根据存货实际价值下降的幅度来确定,一般应该在存货余额表中进行反映。
转回存货跌价准备是指企业在后续会计期间,如果存货的实际价值上升,可以将之前计提的存货跌价准备部分转回。转回存货跌价准备的金额应该根据存货实际价值上升的幅度来确定,一般应该在存货余额表中进行反映。
需要注意的是,存货跌价准备的计提和转回应该根据实际情况进行,不能随意操作,否则可能会造成企业财务报表的失真。
计提存货跌价准备是指企业在会计期间结束时,根据存货价值下降的情况,预先将一部分存货价值减少,作为未来可能发生的存货跌价的准备。计提存货跌价准备的金额应该根据存货实际价值下降的幅度来确定,一般应该在存货余额表中进行反映。
转回存货跌价准备是指企业在后续会计期间,如果存货的实际价值上升,可以将之前计提的存货跌价准备部分转回。转回存货跌价准备的金额应该根据存货实际价值上升的幅度来确定,一般应该在存货余额表中进行反映。
需要注意的是,存货跌价准备的计提和转回应该根据实际情况进行,不能随意操作,否则可能会造成企业财务报表的失真。
初级会计职称考试视频如何理解存货跌价准备的计提和转回?初级会计实务视频