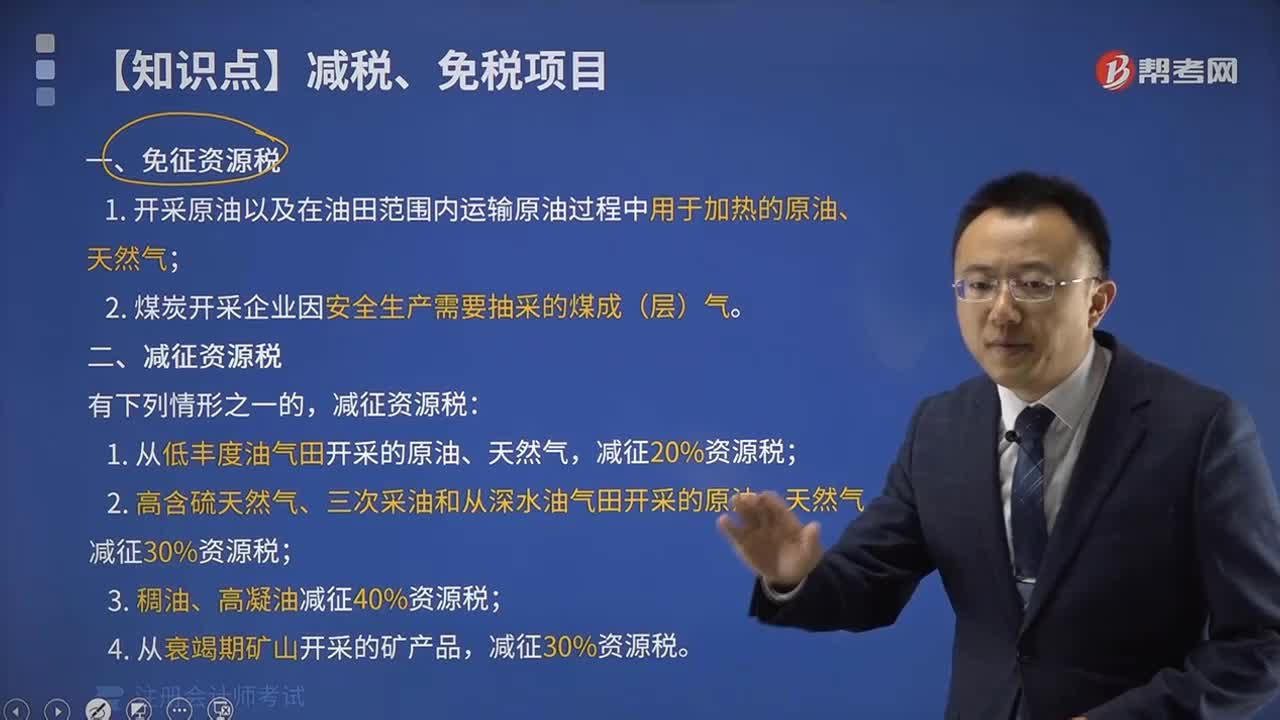
有哪些情形的减征资源税?
244 播放时长:550
加载播放器...
有哪些情形的减征资源税?
根据中国国家税务总局发布的《资源税法实施条例》,以下是减征资源税的情形:
1. 矿山开采期限内的新建、扩建或改建项目,减征资源税。
2. 矿山企业在矿区内进行综合利用、资源综合利用、废弃物综合利用等活动,减征资源税。
3. 采用新技术、新工艺、新设备、新材料、新产品等节能环保技术的企业,减征资源税。
4. 矿山企业采取措施防止土地沉降、地裂缝、地面塌陷等地质灾害,减征资源税。
5. 矿山企业在矿区内进行生态修复、植被恢复等生态环境保护措施,减征资源税。
6. 矿山企业进行矿山区域综合治理,减征资源税。
7. 矿山企业进行保护文物、古迹、名胜、风景区等文化遗产保护措施,减征资源税。
8. 矿山企业进行公益事业捐赠,减征资源税。
1. 矿山开采期限内的新建、扩建或改建项目,减征资源税。
2. 矿山企业在矿区内进行综合利用、资源综合利用、废弃物综合利用等活动,减征资源税。
3. 采用新技术、新工艺、新设备、新材料、新产品等节能环保技术的企业,减征资源税。
4. 矿山企业采取措施防止土地沉降、地裂缝、地面塌陷等地质灾害,减征资源税。
5. 矿山企业在矿区内进行生态修复、植被恢复等生态环境保护措施,减征资源税。
6. 矿山企业进行矿山区域综合治理,减征资源税。
7. 矿山企业进行保护文物、古迹、名胜、风景区等文化遗产保护措施,减征资源税。
8. 矿山企业进行公益事业捐赠,减征资源税。
注册会计师考试视频有哪些情形的减征资源税?税法视频