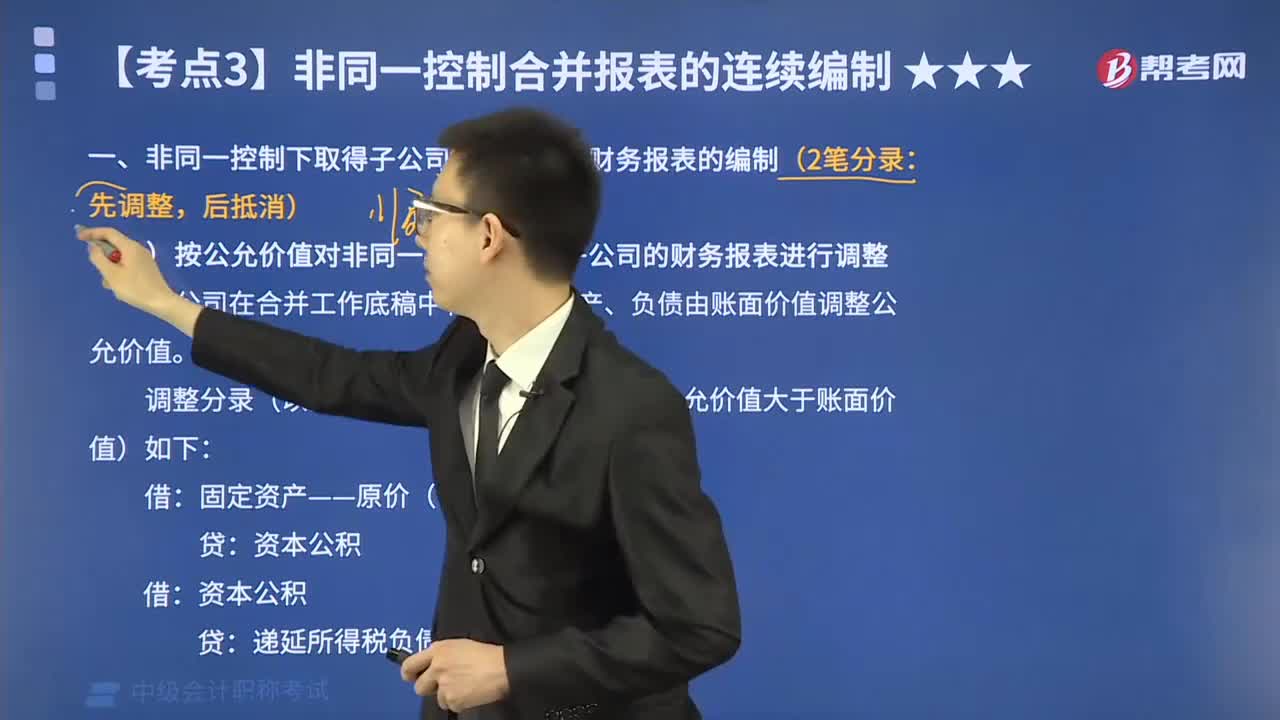
如何按公允价值对非同一控制下取得子公司的财务报表进行调整?
425 播放时长:256
加载播放器...
如何按公允价值对非同一控制下取得子公司的财务报表进行调整?
按照国际财务报告准则(IFRS)的规定,对于非同一控制下取得的子公司,其财务报表需要按照公允价值进行调整。具体步骤如下:
1. 首先,需要对被收购的子公司进行公允价值评估,包括资产、负债和股权的公允价值评估。
2. 然后,需要对被收购的子公司的财务报表进行调整,以反映公允价值评估的结果。具体调整包括:
(1)调整子公司的资产和负债的账面价值,以反映其公允价值;
(2)调整子公司的股东权益,以反映公允价值评估的结果;
(3)调整子公司的收入和费用,以反映公允价值评估的结果。
3. 最后,需要将调整后的子公司财务报表合并到母公司的财务报表中,以反映整个集团的财务状况和业绩。
需要注意的是,公允价值评估和调整需要由专业的评估机构和会计师事务所进行,以确保其准确性和可靠性。
1. 首先,需要对被收购的子公司进行公允价值评估,包括资产、负债和股权的公允价值评估。
2. 然后,需要对被收购的子公司的财务报表进行调整,以反映公允价值评估的结果。具体调整包括:
(1)调整子公司的资产和负债的账面价值,以反映其公允价值;
(2)调整子公司的股东权益,以反映公允价值评估的结果;
(3)调整子公司的收入和费用,以反映公允价值评估的结果。
3. 最后,需要将调整后的子公司财务报表合并到母公司的财务报表中,以反映整个集团的财务状况和业绩。
需要注意的是,公允价值评估和调整需要由专业的评估机构和会计师事务所进行,以确保其准确性和可靠性。
中级会计职称考试视频如何按公允价值对非同一控制下取得子公司的财务报表进行调整?中级会计实务视频