会计要素计量属性的可变现净值如何计算?
423 播放时长:101
加载播放器...
会计要素计量属性的可变现净值如何计算?
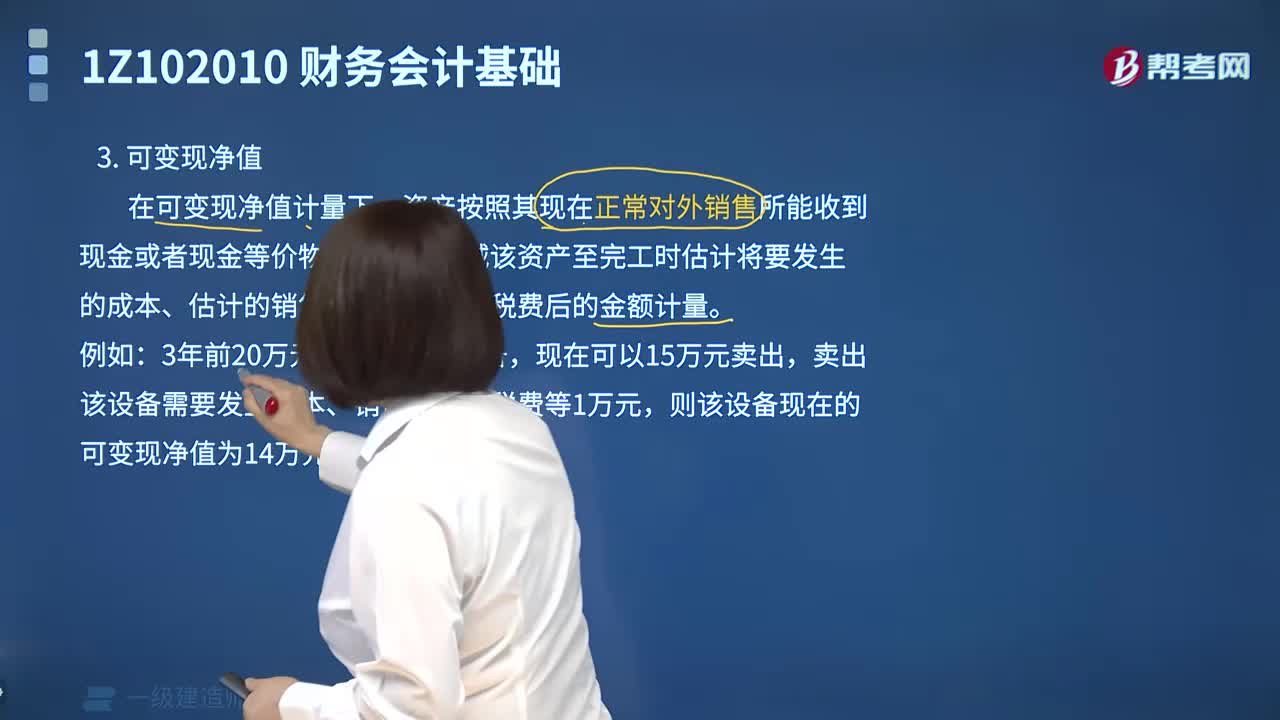
会计要素计量属性的可变现净值是指在特定时点,该会计要素的市场价值减去相关成本后的净值。计算可变现净值需要考虑以下因素:
1. 市场价值:会计要素在市场上的实际价值,可以通过市场交易或其他市场价格确定。
2. 相关成本:与该会计要素相关的成本,包括购买成本、生产成本、运输成本、销售成本等。
3. 折旧或摊销:如果该会计要素是固定资产或无形资产,需要考虑其折旧或摊销对净值的影响。
计算公式为:
可变现净值 = 市场价值 - 相关成本 - 折旧或摊销
需要注意的是,可变现净值是一个估计值,受市场波动、成本变化等因素的影响,可能会发生变化。
1. 市场价值:会计要素在市场上的实际价值,可以通过市场交易或其他市场价格确定。
2. 相关成本:与该会计要素相关的成本,包括购买成本、生产成本、运输成本、销售成本等。
3. 折旧或摊销:如果该会计要素是固定资产或无形资产,需要考虑其折旧或摊销对净值的影响。
计算公式为:
可变现净值 = 市场价值 - 相关成本 - 折旧或摊销
需要注意的是,可变现净值是一个估计值,受市场波动、成本变化等因素的影响,可能会发生变化。
一级建造师视频会计要素计量属性的可变现净值如何计算?工程经济视频