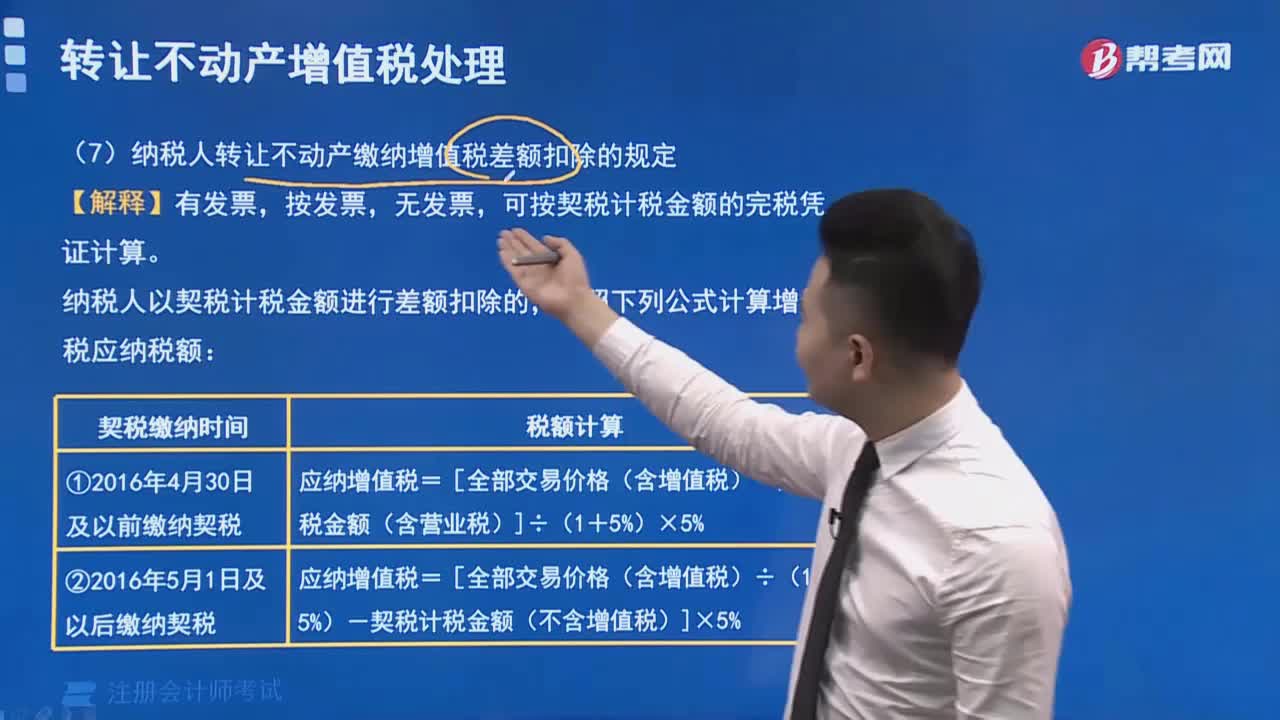
纳税人转让不动产缴纳增值税差额扣除的规定有哪些?
320 播放时长:210
加载播放器...
纳税人转让不动产缴纳增值税差额扣除的规定有哪些?
根据《中华人民共和国增值税法》及其实施条例,纳税人转让不动产时,可以缴纳增值税差额扣除,具体规定如下:
1.纳税人转让不动产时,应当按照转让价格计算增值税。如果纳税人购买该不动产时已经缴纳了增值税,转让时可以按照购买时缴纳的增值税额和转让价格之间的差额计算增值税。
2.纳税人转让不动产时,可以扣除购买该不动产时缴纳的增值税和其他相关税费,计算增值税差额。
3.纳税人转让不动产时,如果该不动产自购买之日起未满两年,应当按照转让价格的5%征收增值税。如果该不动产自购买之日起已满两年,可以按照实际增值部分计算增值税。
4.纳税人转让不动产时,如果该不动产属于免征增值税的范围,不需要缴纳增值税。
需要注意的是,不同地区的具体规定可能会有所不同,纳税人在进行不动产转让时应当根据当地的相关规定进行操作。
1.纳税人转让不动产时,应当按照转让价格计算增值税。如果纳税人购买该不动产时已经缴纳了增值税,转让时可以按照购买时缴纳的增值税额和转让价格之间的差额计算增值税。
2.纳税人转让不动产时,可以扣除购买该不动产时缴纳的增值税和其他相关税费,计算增值税差额。
3.纳税人转让不动产时,如果该不动产自购买之日起未满两年,应当按照转让价格的5%征收增值税。如果该不动产自购买之日起已满两年,可以按照实际增值部分计算增值税。
4.纳税人转让不动产时,如果该不动产属于免征增值税的范围,不需要缴纳增值税。
需要注意的是,不同地区的具体规定可能会有所不同,纳税人在进行不动产转让时应当根据当地的相关规定进行操作。
注册会计师考试视频纳税人转让不动产缴纳增值税差额扣除的规定有哪些?税法视频