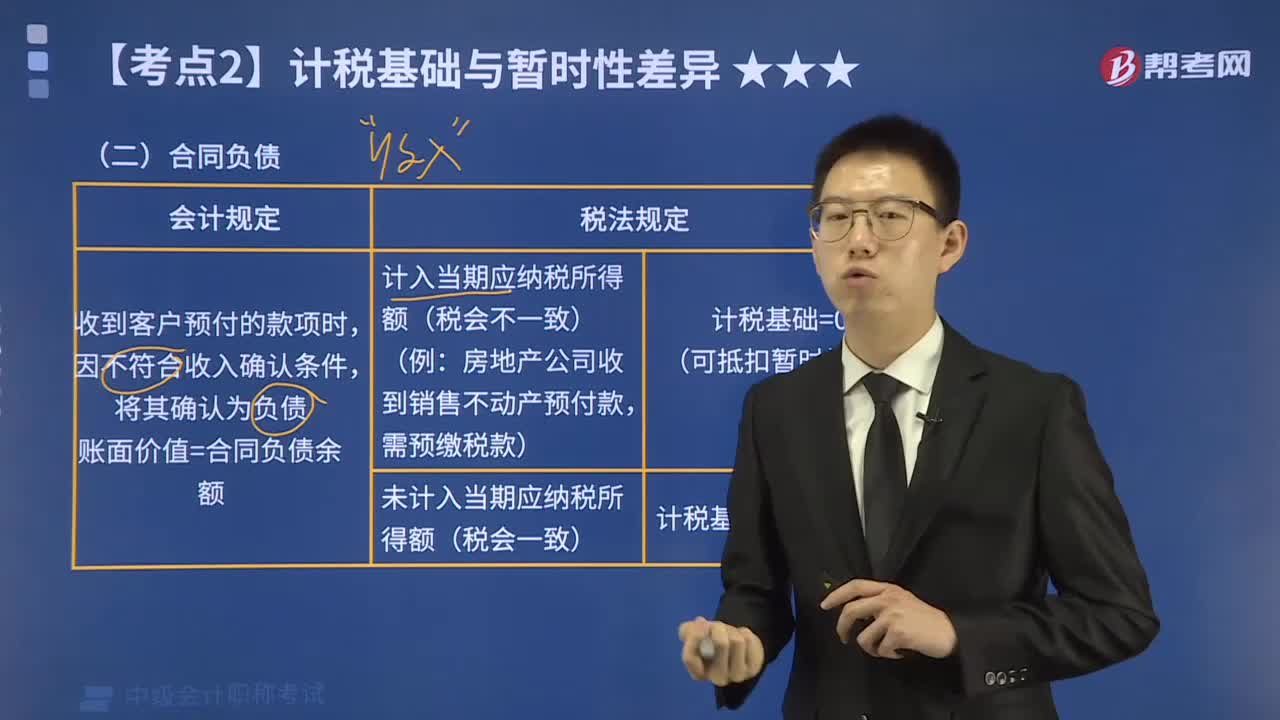
合同负债有哪些会计规定?
300 播放时长:165
加载播放器...
合同负债有哪些会计规定?
合同负债是指企业在签订合同后,因为合同约定的义务而产生的负债。根据会计准则,合同负债需要遵循以下规定:
1. 计量原则:合同负债应当按照合同约定的义务计量,如合同约定需支付的款项、提供的服务等。
2. 计提原则:合同负债应当在合同约定的义务发生时计提,即确认负债。
3. 期限原则:合同负债应当按照合同约定的期限进行分类,如短期负债和长期负债。
4. 披露原则:企业应当在财务报表中披露合同负债的种类、金额、期限、计提方法等相关信息。
需要注意的是,合同负债的确认需要满足以下条件:合同已经签订,合同约定的义务已经确定,合同约定的对价已经确定或者能够可靠地估计。同时,如果合同约定的义务不确定或者对价不确定,就不能确认合同负债。
1. 计量原则:合同负债应当按照合同约定的义务计量,如合同约定需支付的款项、提供的服务等。
2. 计提原则:合同负债应当在合同约定的义务发生时计提,即确认负债。
3. 期限原则:合同负债应当按照合同约定的期限进行分类,如短期负债和长期负债。
4. 披露原则:企业应当在财务报表中披露合同负债的种类、金额、期限、计提方法等相关信息。
需要注意的是,合同负债的确认需要满足以下条件:合同已经签订,合同约定的义务已经确定,合同约定的对价已经确定或者能够可靠地估计。同时,如果合同约定的义务不确定或者对价不确定,就不能确认合同负债。
中级会计职称考试视频合同负债有哪些会计规定?中级会计实务视频