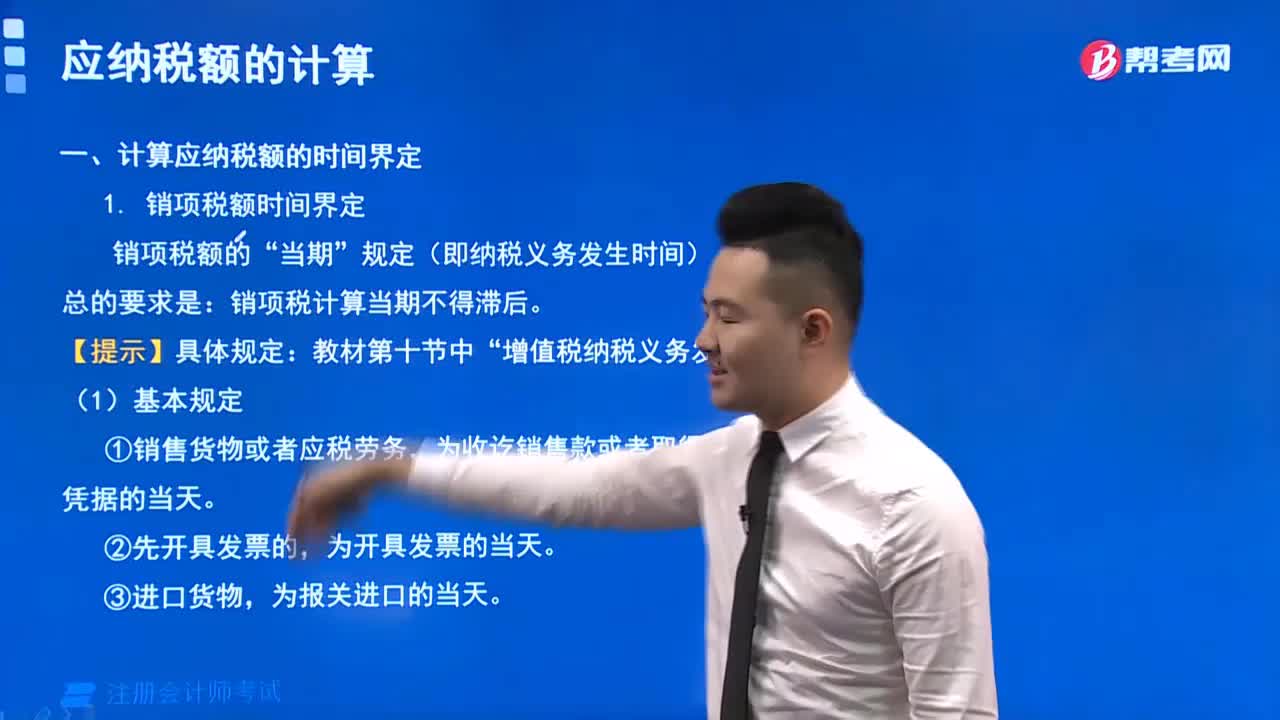
销项税额时间界定有哪些规定?
307 播放时长:386
加载播放器...
销项税额时间界定有哪些规定?
销项税额时间界定有以下规定:
1. 根据增值税法的规定,销售货物或提供应税服务的销项税额,应当按照货物或服务实际交付的时间或者实际完成的时间计算。
2. 对于已开具的增值税专用发票,销项税额的时间界定应当以发票开具时间为准。
3. 对于未开具增值税专用发票的销售货物或提供应税服务,销项税额的时间界定应当以收到货款或者劳务费用的时间为准。
4. 对于出口货物和服务,销项税额的时间界定应当以海关出口核销单或者证明文件所载明的时间为准。
5. 对于纳税人的固定资产或者不动产的转让,销项税额的时间界定应当以交付或者过户的时间为准。
总之,销项税额的时间界定应当根据实际交付或者完成的时间、发票开具时间、收到货款或者劳务费用的时间、海关出口核销单或者证明文件所载明的时间、交付或者过户的时间等因素来确定。
1. 根据增值税法的规定,销售货物或提供应税服务的销项税额,应当按照货物或服务实际交付的时间或者实际完成的时间计算。
2. 对于已开具的增值税专用发票,销项税额的时间界定应当以发票开具时间为准。
3. 对于未开具增值税专用发票的销售货物或提供应税服务,销项税额的时间界定应当以收到货款或者劳务费用的时间为准。
4. 对于出口货物和服务,销项税额的时间界定应当以海关出口核销单或者证明文件所载明的时间为准。
5. 对于纳税人的固定资产或者不动产的转让,销项税额的时间界定应当以交付或者过户的时间为准。
总之,销项税额的时间界定应当根据实际交付或者完成的时间、发票开具时间、收到货款或者劳务费用的时间、海关出口核销单或者证明文件所载明的时间、交付或者过户的时间等因素来确定。
注册会计师考试视频销项税额时间界定有哪些规定?税法视频