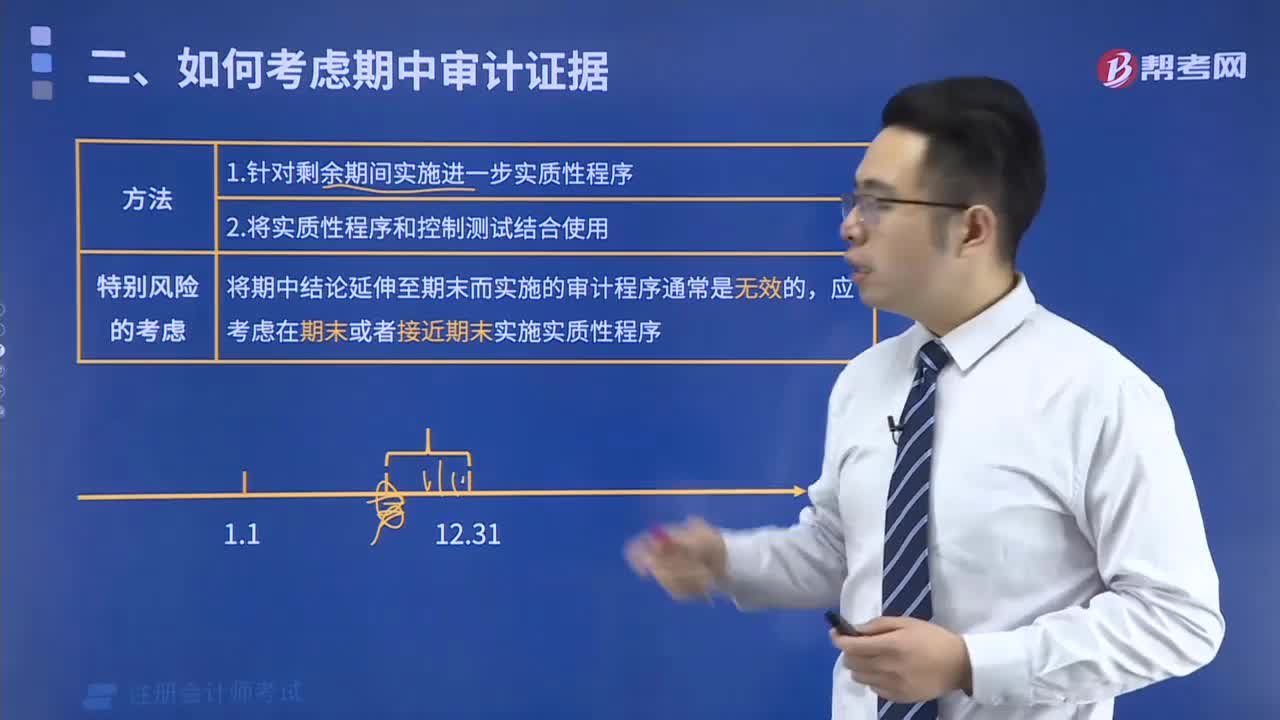
如何考虑期中审计证据?
379 播放时长:59
加载播放器...
如何考虑期中审计证据?
考虑期中审计证据需要考虑以下几个方面:
1. 证据的充分性:审计人员需要确认所收集的证据是否充分、可靠,是否可以支持其对财务报表的结论。
2. 证据的适当性:审计人员需要选择适当的证据类型,如检查文件、询问管理层、观察等,以确保证据的适当性。
3. 证据的可比性:审计人员需要考虑证据的可比性,以便比较不同时间段或不同实体的财务报表。
4. 证据的时效性:审计人员需要考虑证据的时效性,以便确认证据是否反映了财务报表的实际情况。
5. 证据的完整性:审计人员需要确认所收集的证据是否覆盖了所有重要的财务报表项目。
总之,审计人员在考虑期中审计证据时需要综合考虑证据的充分性、适当性、可比性、时效性和完整性等因素,以确保审计工作的准确性和可靠性。
1. 证据的充分性:审计人员需要确认所收集的证据是否充分、可靠,是否可以支持其对财务报表的结论。
2. 证据的适当性:审计人员需要选择适当的证据类型,如检查文件、询问管理层、观察等,以确保证据的适当性。
3. 证据的可比性:审计人员需要考虑证据的可比性,以便比较不同时间段或不同实体的财务报表。
4. 证据的时效性:审计人员需要考虑证据的时效性,以便确认证据是否反映了财务报表的实际情况。
5. 证据的完整性:审计人员需要确认所收集的证据是否覆盖了所有重要的财务报表项目。
总之,审计人员在考虑期中审计证据时需要综合考虑证据的充分性、适当性、可比性、时效性和完整性等因素,以确保审计工作的准确性和可靠性。
注册会计师考试视频如何考虑期中审计证据?审计视频