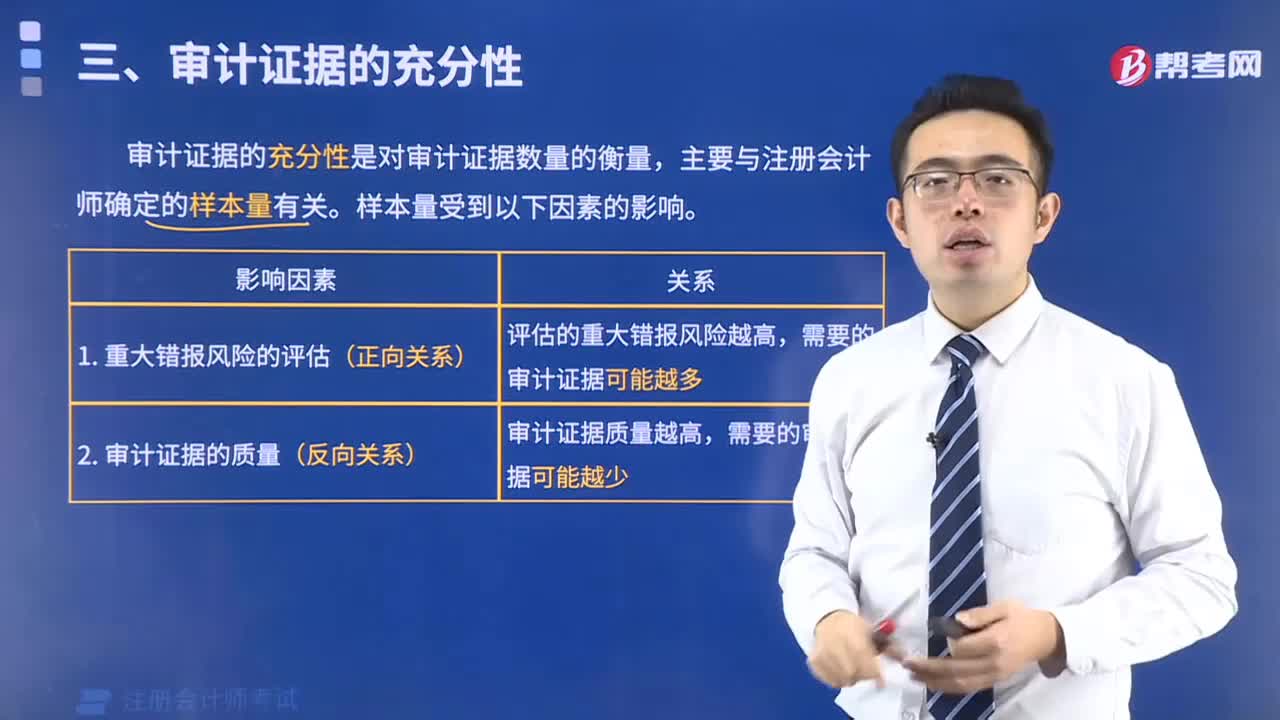
审计证据充分性的样本量受哪些因素影响?
368 播放时长:115
加载播放器...
审计证据充分性的样本量受哪些因素影响?
审计证据充分性的样本量受以下因素影响:
1. 风险评估:风险评估越高,需要的样本量就越大。
2. 审计目的:审计目的不同,需要的样本量也不同。例如,对于财务报表审计,需要的样本量要比对内部控制的审计要大。
3. 内部控制效iveness:如果公司的内部控制效iveness较高,审计员可以减少样本量。
4. 误差率:如果误差率较高,需要的样本量也会增加。
5. 财务规模:财务规模越大,需要的样本量也会增加。
6. 审计时间:审计时间越充分,需要的样本量也会减少。
7. 审计程序:不同的审计程序需要的样本量也不同,例如,抽样审计需要的样本量要比全面审计要少。
1. 风险评估:风险评估越高,需要的样本量就越大。
2. 审计目的:审计目的不同,需要的样本量也不同。例如,对于财务报表审计,需要的样本量要比对内部控制的审计要大。
3. 内部控制效iveness:如果公司的内部控制效iveness较高,审计员可以减少样本量。
4. 误差率:如果误差率较高,需要的样本量也会增加。
5. 财务规模:财务规模越大,需要的样本量也会增加。
6. 审计时间:审计时间越充分,需要的样本量也会减少。
7. 审计程序:不同的审计程序需要的样本量也不同,例如,抽样审计需要的样本量要比全面审计要少。
注册会计师考试视频审计证据充分性的样本量受哪些因素影响?审计视频