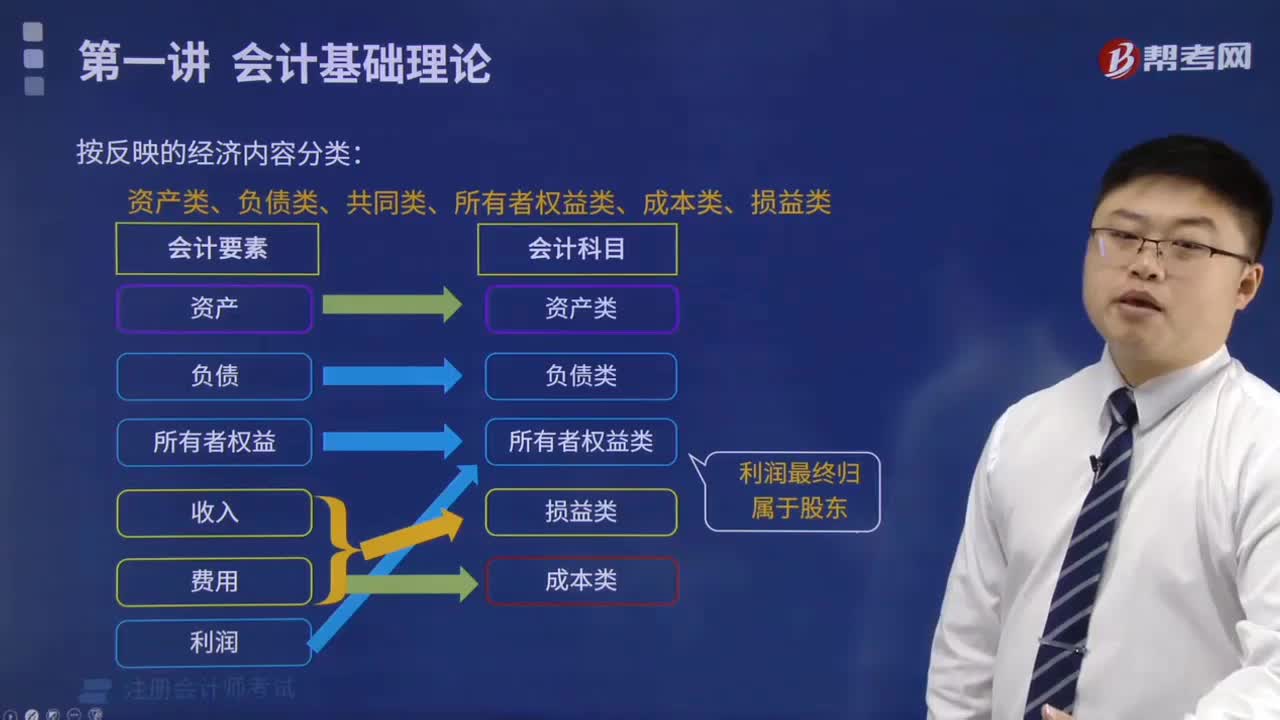
会计科目如何按反映的经济内容分类?
291 播放时长:83
加载播放器...
会计科目如何按反映的经济内容分类?
会计科目按反映的经济内容可以分为以下几类:
1. 资产类科目:反映企业拥有的资源和权益,包括货币资金、应收账款、存货、固定资产等。
2. 负债类科目:反映企业应承担的债务和义务,包括应付账款、应付工资、长期负债等。
3. 所有者权益类科目:反映企业所有者对企业的权益,包括股本、资本公积、盈余公积、留存收益等。
4. 收入类科目:反映企业销售产品或提供服务所获得的收入,包括销售收入、服务收入等。
5. 费用类科目:反映企业经营所需的成本和费用,包括销售费用、管理费用、财务费用等。
6. 损益类科目:反映企业的损益情况,包括营业收入、营业成本、营业利润、净利润等。
以上是按反映的经济内容分类的一些常见的会计科目。不同行业和企业的会计科目可能有所不同,但总体上都可以按照这些分类进行划分。
1. 资产类科目:反映企业拥有的资源和权益,包括货币资金、应收账款、存货、固定资产等。
2. 负债类科目:反映企业应承担的债务和义务,包括应付账款、应付工资、长期负债等。
3. 所有者权益类科目:反映企业所有者对企业的权益,包括股本、资本公积、盈余公积、留存收益等。
4. 收入类科目:反映企业销售产品或提供服务所获得的收入,包括销售收入、服务收入等。
5. 费用类科目:反映企业经营所需的成本和费用,包括销售费用、管理费用、财务费用等。
6. 损益类科目:反映企业的损益情况,包括营业收入、营业成本、营业利润、净利润等。
以上是按反映的经济内容分类的一些常见的会计科目。不同行业和企业的会计科目可能有所不同,但总体上都可以按照这些分类进行划分。
注册会计师考试视频会计科目如何按反映的经济内容分类?会计视频