债券收益率风险调整模型是什么?
453 播放时长:46
加载播放器...
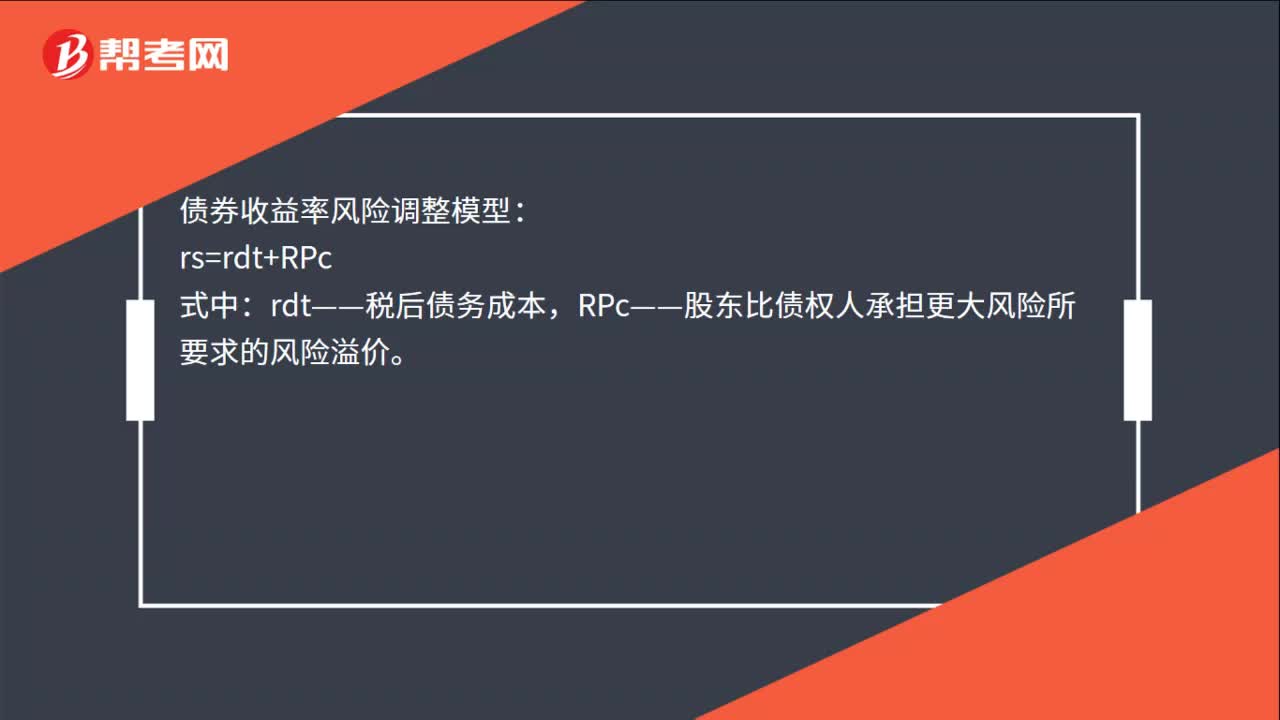
债券收益率风险调整模型:rs=rdt+RPc:式中,rdt——税后债务成本。RPc——股东比债权人承担更大风险所要求的风险溢价。【提示】风险溢价是凭借经验估计的,一般认为,某企业普通股风险溢价对其自己发行的债券来讲。大约在3%~5%之间,对风险较高的股票用5%。风险较低的股票用3%
债券收益率风险调整模型是一种用于计算债券收益率的模型,它考虑了债券的风险特征,以便更精确地反映债券的实际收益率。该模型通常使用市场风险指标(如贝塔系数)和信用风险指标(如债券评级)来调整债券收益率。通过将这些风险因素考虑在内,债券收益率风险调整模型可以帮助投资者更好地理解债券市场的风险和回报,并更准确地评估债券投资的潜在收益和风险。
注册会计师考试视频债券收益率风险调整模型是什么?会计视频