如何结转已售存货跌价准备?
375 播放时长:363
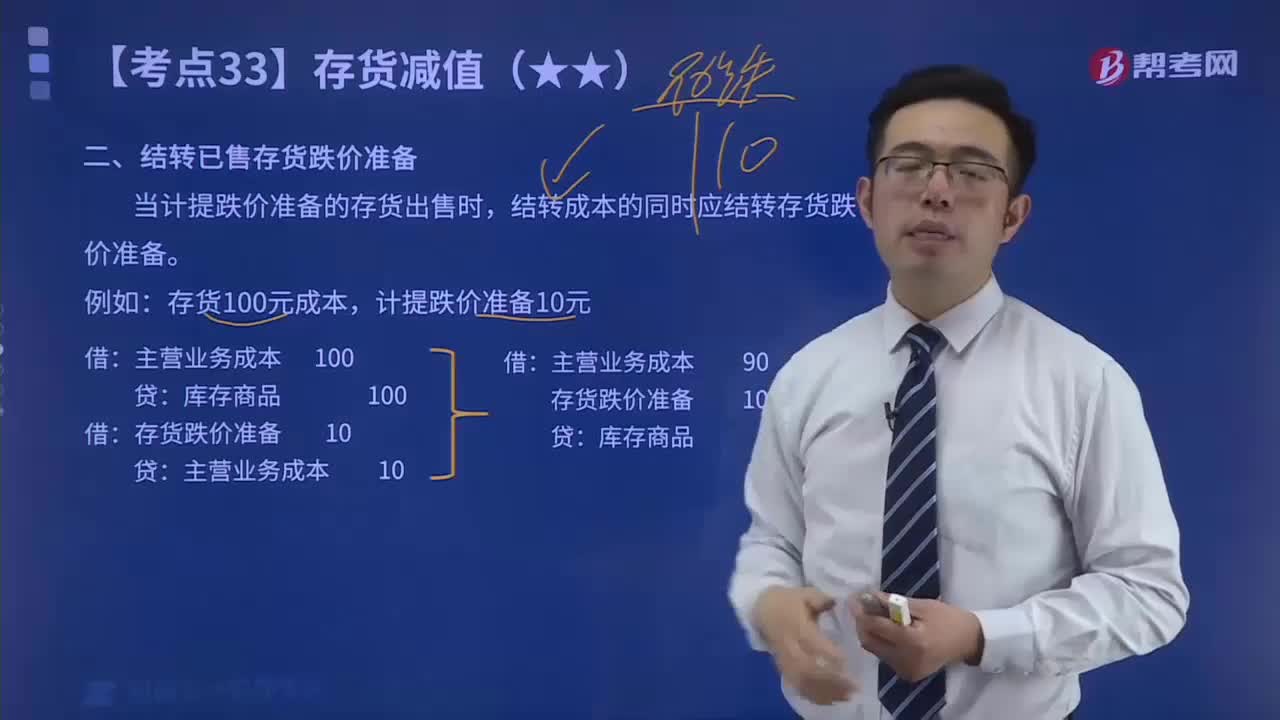
加载播放器...
如何结转已售存货跌价准备?
结转已售存货跌价准备的具体步骤如下:
1. 计算存货跌价准备的金额:按照会计准则,存货跌价准备的计算方法是以实现售价与成本之差为依据的。具体来说,需要根据已售出的存货的成本和实现售价之间的差额,计算出存货跌价准备的金额。
2. 记录存货跌价准备的会计分录:根据计算出的存货跌价准备金额,需要在会计账簿中记录相应的会计分录。具体来说,需要在“存货跌价准备”科目下借方记录相应金额,同时在“成本”科目下贷方记录相应金额。
3. 调整利润表和资产负债表:结转已售存货跌价准备后,需要对利润表和资产负债表进行相应的调整。具体来说,需要在利润表中将存货跌价准备的金额计入成本或费用,同时在资产负债表中将存货跌价准备的金额计入负债。这样,就能够准确反映企业的财务状况和经营成果。
1. 计算存货跌价准备的金额:按照会计准则,存货跌价准备的计算方法是以实现售价与成本之差为依据的。具体来说,需要根据已售出的存货的成本和实现售价之间的差额,计算出存货跌价准备的金额。
2. 记录存货跌价准备的会计分录:根据计算出的存货跌价准备金额,需要在会计账簿中记录相应的会计分录。具体来说,需要在“存货跌价准备”科目下借方记录相应金额,同时在“成本”科目下贷方记录相应金额。
3. 调整利润表和资产负债表:结转已售存货跌价准备后,需要对利润表和资产负债表进行相应的调整。具体来说,需要在利润表中将存货跌价准备的金额计入成本或费用,同时在资产负债表中将存货跌价准备的金额计入负债。这样,就能够准确反映企业的财务状况和经营成果。
初级会计职称考试视频如何结转已售存货跌价准备?初级会计实务视频