递延所得税负债如何计量?
314 播放时长:155
加载播放器...
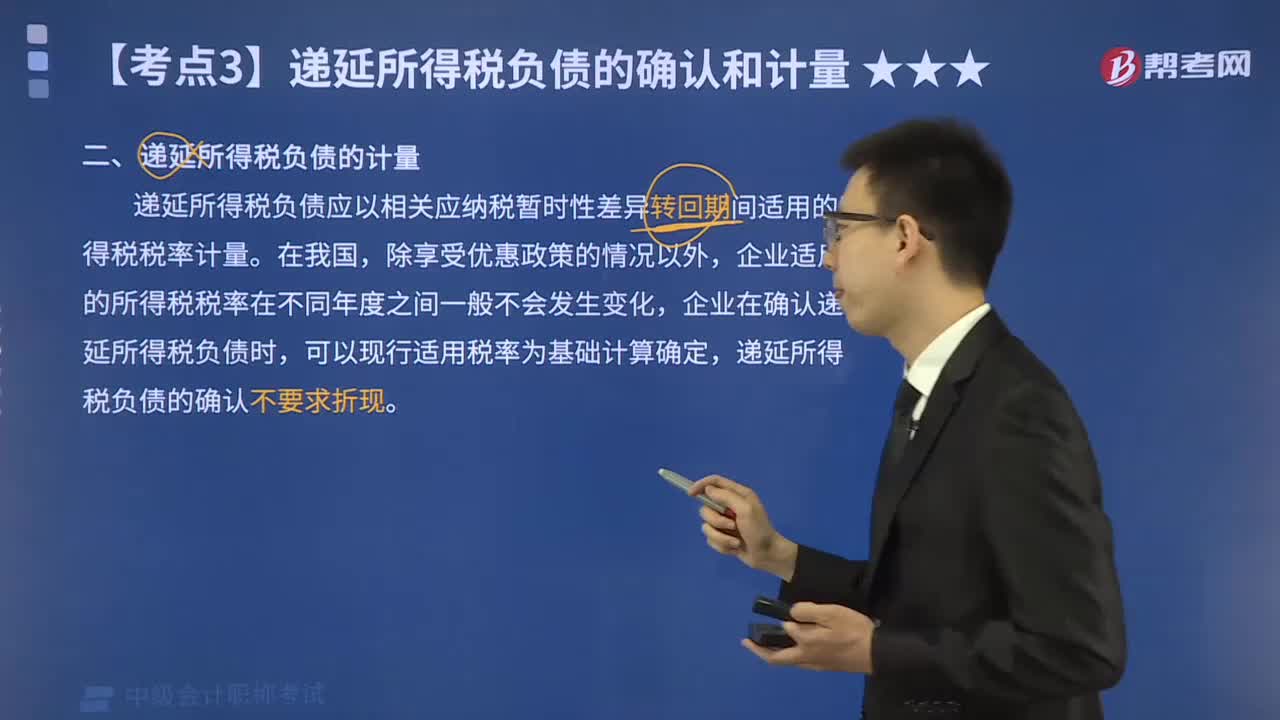
递延所得税负债如何计量?
递延所得税负债是指企业因为税法和会计准则不同而导致的暂时性差异所产生的税负。递延所得税负债的计量方法如下:
1.确定暂时性差异的来源:暂时性差异是指企业在税法和会计准则之间的差异,包括收入、费用、资产和负债等方面的差异。
2.计算递延所得税负债:递延所得税负债是指企业未来需要缴纳的所得税,它是由暂时性差异引起的。计算递延所得税负债的公式为:递延所得税负债=暂时性差异×税率。
3.确认递延所得税资产和负债的净额:递延所得税资产和负债的净额是指递延所得税资产与递延所得税负债之间的差额。如果递延所得税资产大于递延所得税负债,则净额为递延所得税资产减去递延所得税负债;如果递延所得税负债大于递延所得税资产,则净额为递延所得税负债减去递延所得税资产。
总之,递延所得税负债的计量需要根据企业的具体情况进行,包括暂时性差异的来源、税率等因素,而递延所得税资产和负债的净额则是根据递延所得税资产和递延所得税负债之间的差额来确定的。
1.确定暂时性差异的来源:暂时性差异是指企业在税法和会计准则之间的差异,包括收入、费用、资产和负债等方面的差异。
2.计算递延所得税负债:递延所得税负债是指企业未来需要缴纳的所得税,它是由暂时性差异引起的。计算递延所得税负债的公式为:递延所得税负债=暂时性差异×税率。
3.确认递延所得税资产和负债的净额:递延所得税资产和负债的净额是指递延所得税资产与递延所得税负债之间的差额。如果递延所得税资产大于递延所得税负债,则净额为递延所得税资产减去递延所得税负债;如果递延所得税负债大于递延所得税资产,则净额为递延所得税负债减去递延所得税资产。
总之,递延所得税负债的计量需要根据企业的具体情况进行,包括暂时性差异的来源、税率等因素,而递延所得税资产和负债的净额则是根据递延所得税资产和递延所得税负债之间的差额来确定的。
中级会计职称考试视频递延所得税负债如何计量?中级会计实务视频