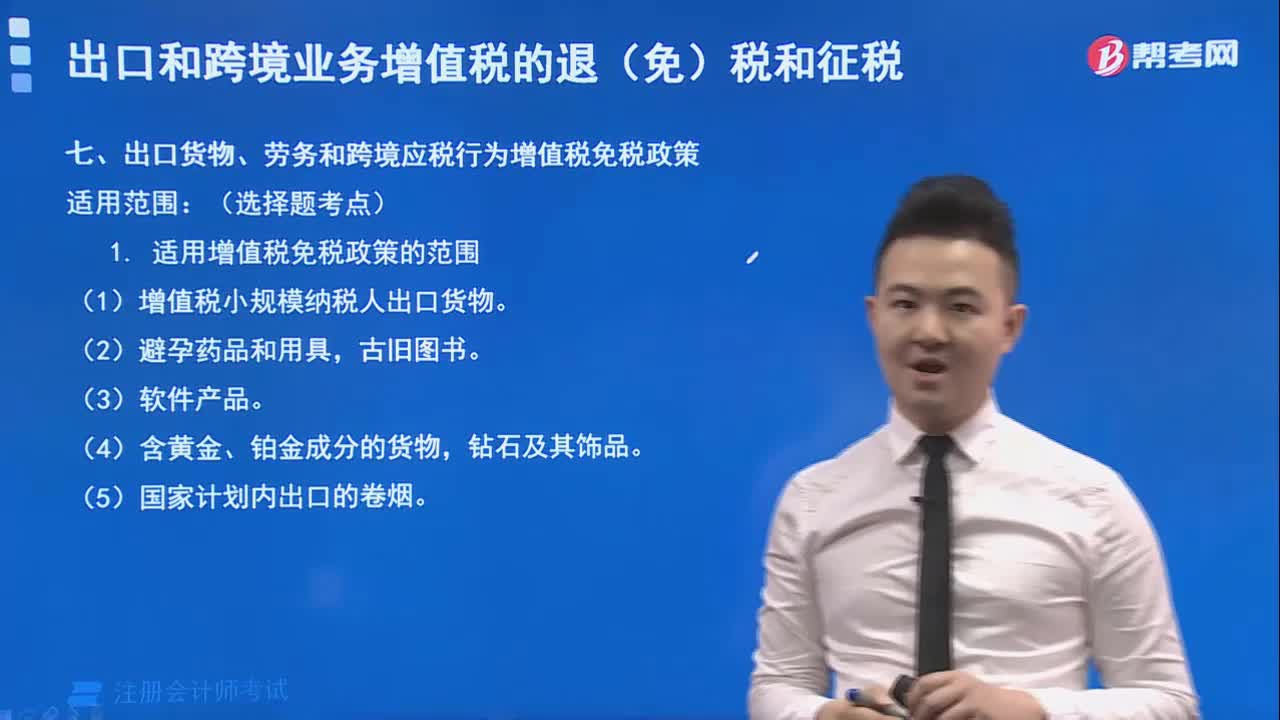
出口货物、劳务和跨境应税行为增值税免税政策的适用范围包括哪些?
287 播放时长:273
加载播放器...
出口货物、劳务和跨境应税行为增值税免税政策的适用范围包括哪些?
出口货物、劳务和跨境应税行为增值税免税政策的适用范围包括以下几个方面:
1. 出口货物增值税免税:指国内企业或个人向海外出口货物,可申请退还其销售时支付的增值税。适用范围包括出口商品、技术、服务等。
2. 出口劳务增值税免税:指国内企业或个人向海外提供劳务,可申请退还其销售时支付的增值税。适用范围包括劳务输出、技术输出等。
3. 跨境应税行为增值税免税:指在中国境内提供服务或销售商品给海外客户,或在海外购买商品或接受服务,涉及增值税的应税行为,可申请退还其支付的增值税。适用范围包括服务外包、境外旅游、境外会展、跨境电商等。
需要注意的是,以上免税政策的具体适用条件和申请流程,需要根据国家相关法规和政策来确定。
1. 出口货物增值税免税:指国内企业或个人向海外出口货物,可申请退还其销售时支付的增值税。适用范围包括出口商品、技术、服务等。
2. 出口劳务增值税免税:指国内企业或个人向海外提供劳务,可申请退还其销售时支付的增值税。适用范围包括劳务输出、技术输出等。
3. 跨境应税行为增值税免税:指在中国境内提供服务或销售商品给海外客户,或在海外购买商品或接受服务,涉及增值税的应税行为,可申请退还其支付的增值税。适用范围包括服务外包、境外旅游、境外会展、跨境电商等。
需要注意的是,以上免税政策的具体适用条件和申请流程,需要根据国家相关法规和政策来确定。
注册会计师考试视频出口货物、劳务和跨境应税行为增值税免税政策的适用范围包括哪些?税法视频