审计证据的充分性和适当性原理如何推演?
323 播放时长:135
加载播放器...
审计证据的充分性和适当性原理如何推演?
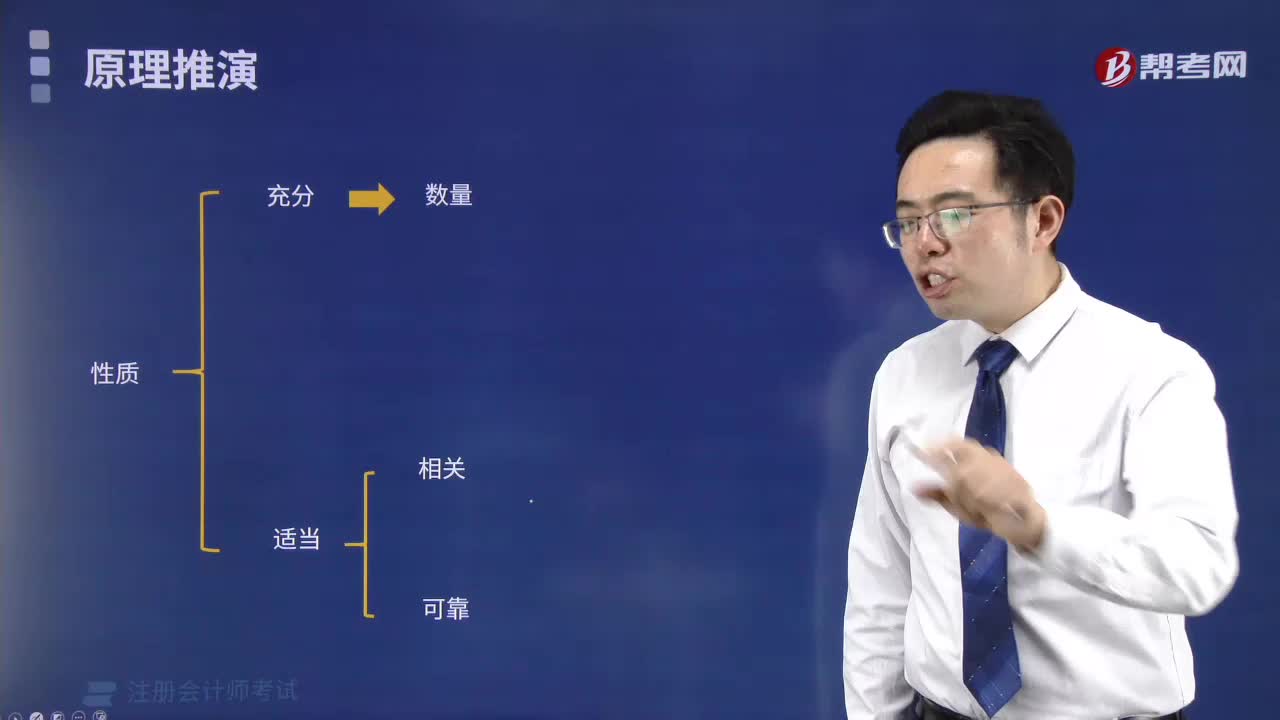
审计证据的充分性和适当性原则是审计师在进行审计工作时必须遵循的基本原则。其中,充分性原则是指审计师应该收集足够的证据,以便能够做出正确的审计结论。适当性原则是指审计师应该选择适当的证据,以便能够支持审计结论。
推演充分性原则的过程如下:
1. 确定审计目标:审计师需要明确审计目标,以便能够确定需要收集哪些证据。
2. 评估风险:审计师需要评估审计对象的风险水平,以便能够确定需要收集多少证据。
3. 设计审计程序:审计师需要设计审计程序,以便能够收集足够的证据。
4. 实施审计程序:审计师需要实施审计程序,以便能够收集足够的证据。
5. 评估证据充分性:审计师需要评估收集到的证据是否足够充分,以便能够做出正确的审计结论。
推演适当性原则的过程如下:
1. 确定审计目标:审计师需要明确审计目标,以便能够确定需要收集哪些证据。
2. 评估风险:审计师需要评估审计对象的风险水平,以便能够确定需要收集哪些证据。
3. 设计审计程序:审计师需要设计审计程序,以便能够收集适当的证据。
4. 实施审计程序:审计师需要实施审计程序,以便能够收集适当的证据。
5. 评估证据适当性:审计师需要评估收集到的证据是否适当,以便能够支持审计结论。
推演充分性原则的过程如下:
1. 确定审计目标:审计师需要明确审计目标,以便能够确定需要收集哪些证据。
2. 评估风险:审计师需要评估审计对象的风险水平,以便能够确定需要收集多少证据。
3. 设计审计程序:审计师需要设计审计程序,以便能够收集足够的证据。
4. 实施审计程序:审计师需要实施审计程序,以便能够收集足够的证据。
5. 评估证据充分性:审计师需要评估收集到的证据是否足够充分,以便能够做出正确的审计结论。
推演适当性原则的过程如下:
1. 确定审计目标:审计师需要明确审计目标,以便能够确定需要收集哪些证据。
2. 评估风险:审计师需要评估审计对象的风险水平,以便能够确定需要收集哪些证据。
3. 设计审计程序:审计师需要设计审计程序,以便能够收集适当的证据。
4. 实施审计程序:审计师需要实施审计程序,以便能够收集适当的证据。
5. 评估证据适当性:审计师需要评估收集到的证据是否适当,以便能够支持审计结论。
注册会计师考试视频审计证据的充分性和适当性原理如何推演?审计视频