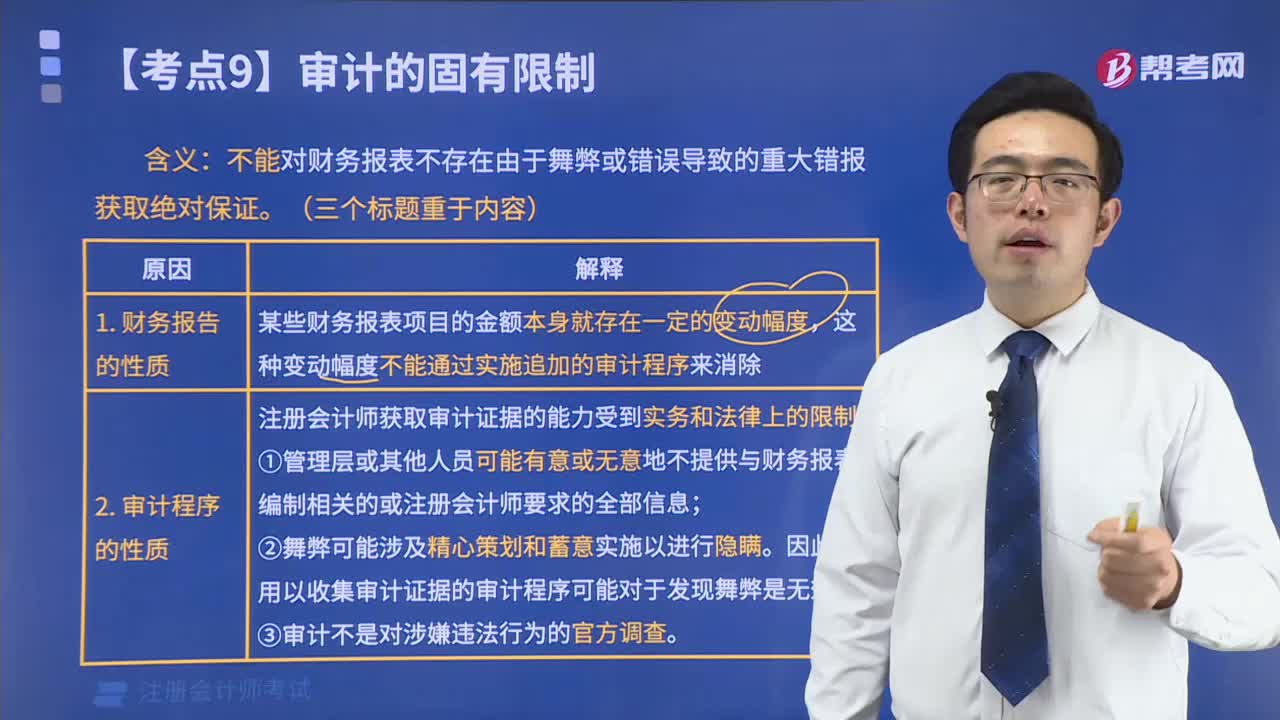
审计的固有限制的原因是什么?
231 播放时长:234
加载播放器...
审计的固有限制的原因是什么?
审计的固有限制的原因包括以下几个方面:
1. 抽样误差:审计师通常只能对企业的一部分进行审核,因此可能会存在抽样误差,即审核结果与整体情况存在偏差。
2. 时间限制:审计通常在一定时间内完成,因此可能会存在时间限制,导致审计师无法完全了解企业的全部情况。
3. 非财务信息:审计师只能审核企业的财务信息,而不能审核企业的非财务信息,如企业的管理层能力、市场前景等因素。
4. 欺诈行为:如果企业存在欺诈行为,审计师可能无法发现或识别,从而影响审核结果的准确性。
5. 审计师自身能力:审计师的能力和经验也会影响审核结果的准确性。如果审计师的能力不足或经验不足,可能会导致审核结果存在偏差。
6. 审计师与企业的关系:如果审计师与企业存在利益关系或其他利益冲突,可能会影响审计结果的准确性。
1. 抽样误差:审计师通常只能对企业的一部分进行审核,因此可能会存在抽样误差,即审核结果与整体情况存在偏差。
2. 时间限制:审计通常在一定时间内完成,因此可能会存在时间限制,导致审计师无法完全了解企业的全部情况。
3. 非财务信息:审计师只能审核企业的财务信息,而不能审核企业的非财务信息,如企业的管理层能力、市场前景等因素。
4. 欺诈行为:如果企业存在欺诈行为,审计师可能无法发现或识别,从而影响审核结果的准确性。
5. 审计师自身能力:审计师的能力和经验也会影响审核结果的准确性。如果审计师的能力不足或经验不足,可能会导致审核结果存在偏差。
6. 审计师与企业的关系:如果审计师与企业存在利益关系或其他利益冲突,可能会影响审计结果的准确性。
注册会计师考试视频审计的固有限制的原因是什么?审计视频