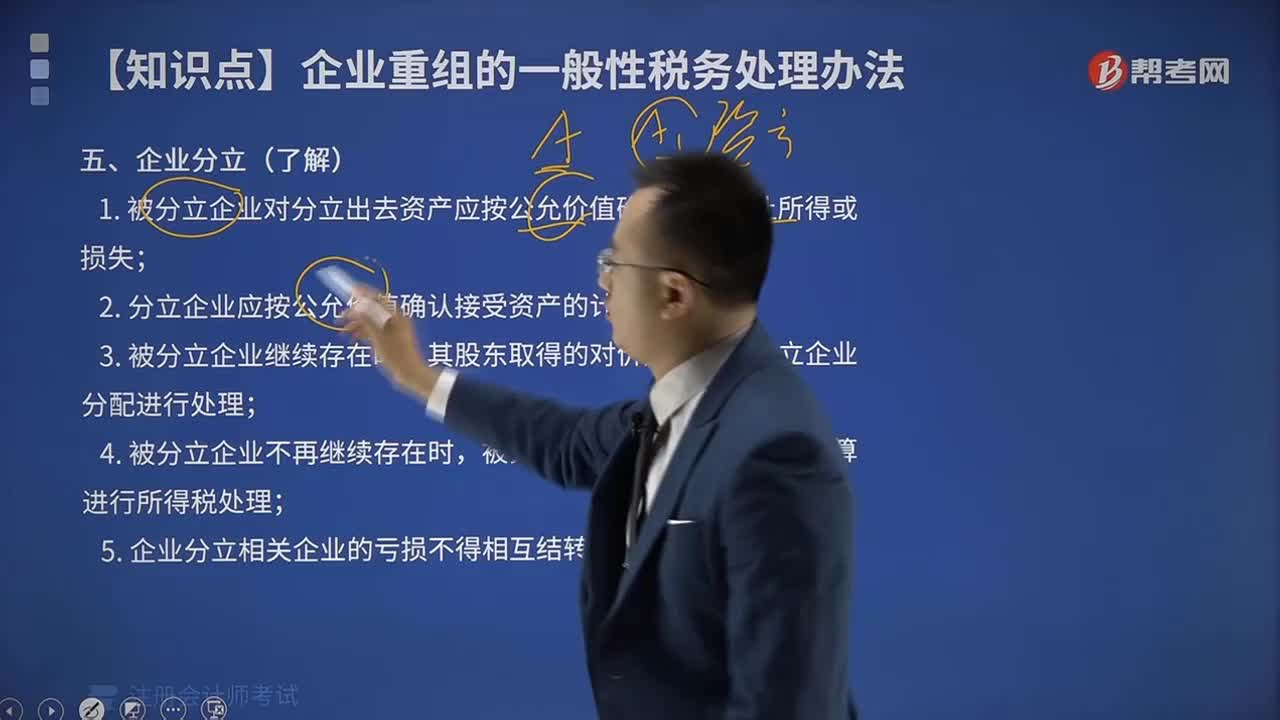
企业分立如何确认计税基础?
388 播放时长:507
加载播放器...
企业分立如何确认计税基础?
企业分立后,每个分立的企业应该单独确认计税基础。计税基础是指企业应纳税所得额的计算基础,主要包括企业收入、成本、费用等方面的计算。具体确认计税基础的方法如下:
1. 确认分立时间:分立时间是指企业分立生效的时间,分立前和分立后的财务状况应该分开计算。
2. 确认分立形式:分立形式主要有资产分立、股份分立、合并分立等。不同的分立形式对计税基础的确认有不同的影响。
3. 确认分立后的财务状况:分立后的财务状况应该单独计算,包括收入、成本、费用等方面的计算。
4. 确认分立前的财务状况:分立前的财务状况也应该单独计算,包括收入、成本、费用等方面的计算。
5. 确认分立后的税负:分立后的税负应该单独计算,以确定企业应纳税所得额。
6. 确认分立前的税负:分立前的税负也应该单独计算,以确定企业应纳税所得额。
7. 综合计算:根据以上步骤,综合计算分立前后的财务状况和税负,确定每个分立企业的计税基础。
1. 确认分立时间:分立时间是指企业分立生效的时间,分立前和分立后的财务状况应该分开计算。
2. 确认分立形式:分立形式主要有资产分立、股份分立、合并分立等。不同的分立形式对计税基础的确认有不同的影响。
3. 确认分立后的财务状况:分立后的财务状况应该单独计算,包括收入、成本、费用等方面的计算。
4. 确认分立前的财务状况:分立前的财务状况也应该单独计算,包括收入、成本、费用等方面的计算。
5. 确认分立后的税负:分立后的税负应该单独计算,以确定企业应纳税所得额。
6. 确认分立前的税负:分立前的税负也应该单独计算,以确定企业应纳税所得额。
7. 综合计算:根据以上步骤,综合计算分立前后的财务状况和税负,确定每个分立企业的计税基础。
注册会计师考试视频税法视频企业分立如何确认计税基础?