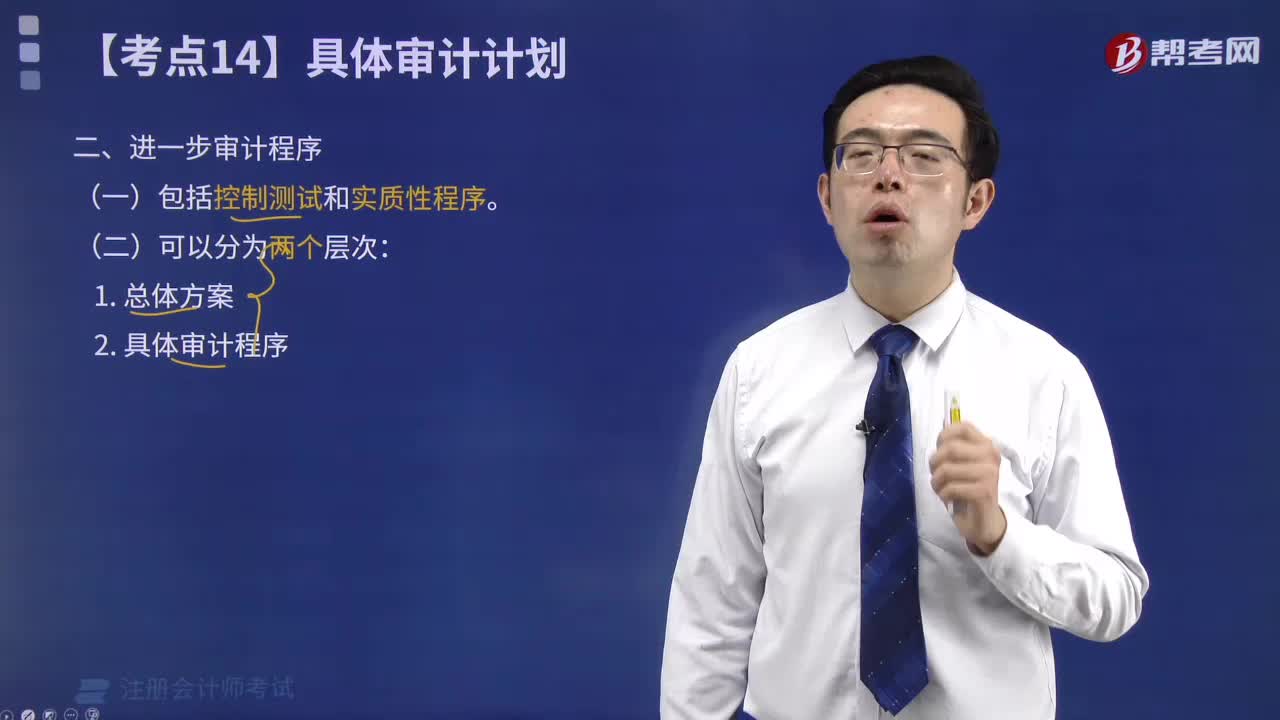
进一步审计程序包括哪些方面?
304 播放时长:277
加载播放器...
进一步审计程序包括哪些方面?
进一步审计程序包括以下方面:
1. 详细审计程序:对特定账户或交易进行更深入的审计程序,包括检查支持文件、确认交易的真实性和准确性等。
2. 抽样审计程序:对大量数据进行随机抽样,以检查数据的准确性、完整性和一致性。
3. 风险评估审计程序:评估企业的风险控制制度和内部控制程序的有效性,以确定可能存在的风险和潜在的财务报告问题。
4. 比较审计程序:将企业的财务数据与同行业或同类企业进行比较,以确定是否存在异常情况。
5. 分析审计程序:对企业的财务数据进行分析,以发现潜在的异常情况和风险。
6. 确认审计程序:向外部方面(如银行、律师、客户等)确认企业的财务信息和交易情况。
7. 特殊审计程序:针对特定的问题或风险进行审计程序,如对企业的重要合同、关键资产和负债进行审计。
1. 详细审计程序:对特定账户或交易进行更深入的审计程序,包括检查支持文件、确认交易的真实性和准确性等。
2. 抽样审计程序:对大量数据进行随机抽样,以检查数据的准确性、完整性和一致性。
3. 风险评估审计程序:评估企业的风险控制制度和内部控制程序的有效性,以确定可能存在的风险和潜在的财务报告问题。
4. 比较审计程序:将企业的财务数据与同行业或同类企业进行比较,以确定是否存在异常情况。
5. 分析审计程序:对企业的财务数据进行分析,以发现潜在的异常情况和风险。
6. 确认审计程序:向外部方面(如银行、律师、客户等)确认企业的财务信息和交易情况。
7. 特殊审计程序:针对特定的问题或风险进行审计程序,如对企业的重要合同、关键资产和负债进行审计。
注册会计师考试视频进一步审计程序包括哪些方面?审计视频